Cómo saber si una promoción fue realmente rentable
Supongamos:
Ventas adicionales no equivalen a ventas incrementales
Supongamos:
- sin promoción: 100 ventas;
- con promoción: 130 ventas.
La diferencia observada es de 30.
Pero no podemos afirmar que las 30 fueron generadas por la promoción.
Algunos clientes habrían comprado igualmente.
Qué debes medir
- ventas base;
- ventas promocionales;
- ventas incrementales;
- margen;
- costo del descuento;
- clientes nuevos;
- clientes reactivados;
- ticket;
- frecuencia.
La pregunta de gestión es:
¿La promoción produjo suficiente negocio incremental para compensar el margen que cedimos?
El mejor diseño disponible
Cuando sea posible, utiliza:
- periodo comparable;
- grupo de control;
- comparación por horario;
- comparación por segmento.
Un grupo de control es especialmente útil porque permite estimar qué habría ocurrido sin promoción.
Ejemplo
Supongamos:
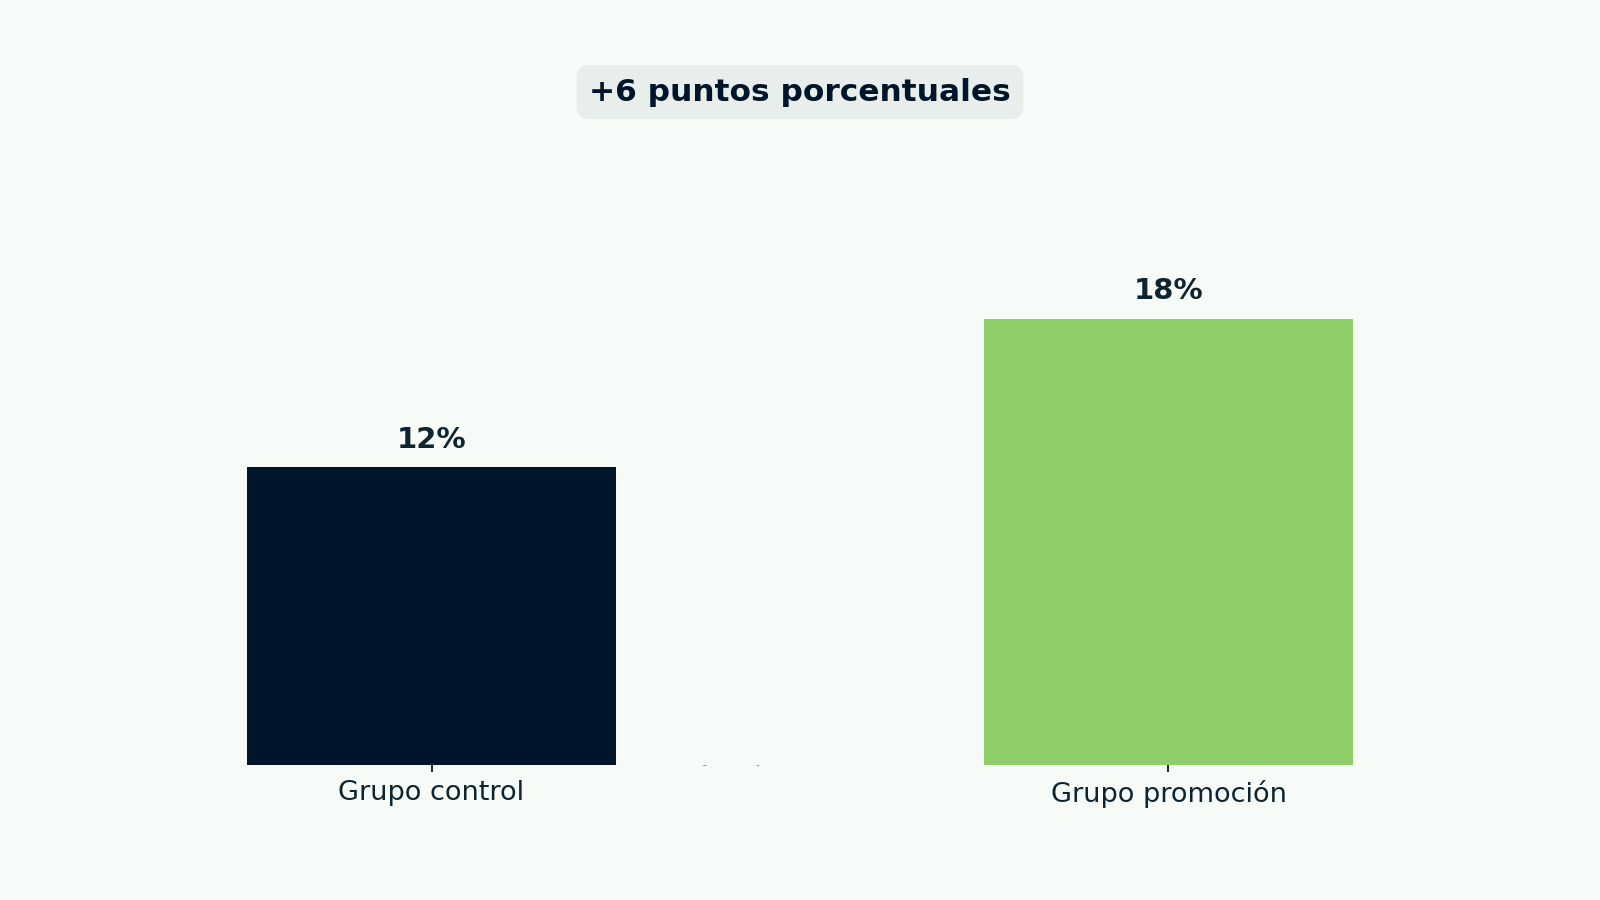
- grupo promoción: 500 clientes;
- grupo control: 500 clientes;
- conversión promoción: 18%;
- conversión control: 12%.
El incremento observado atribuible al tratamiento es aproximadamente:
Si el grupo promoción generó 90 compras y el control habría esperado 60, las compras incrementales estimadas son 30.
Ese es un número mucho más útil que simplemente decir "vendimos 90".
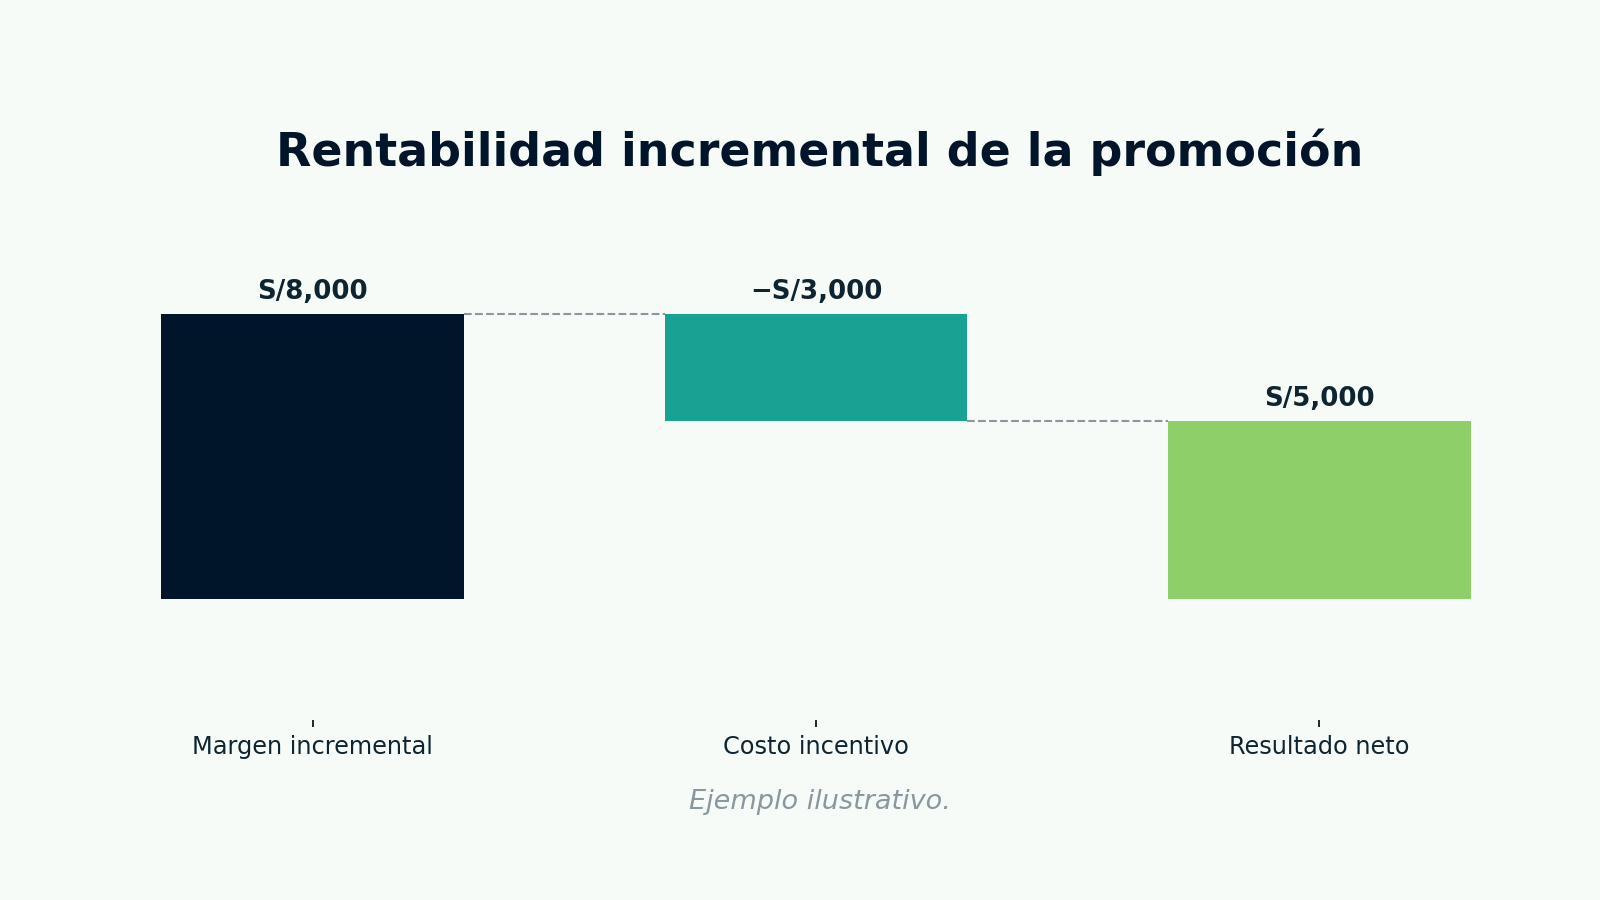
Rentabilidad incremental
Una aproximación:
Si el resultado es positivo, existe creación de valor económica.
Si es negativo, la campaña puede haber generado actividad pero destruido valor.
Cómo aplicarlo en FoodIQ
Combina promociones, clientes, segmentos y reportes para comparar resultados y aprender de cada acción.
------------------------------------------------------------------------