Cómo administrar las finanzas de un restaurante
Un restaurante puede vender mucho y aun así tener problemas financieros.
Un restaurante puede vender mucho y aun así tener problemas financieros.
La razón es sencilla:
El gerente necesita conectar:
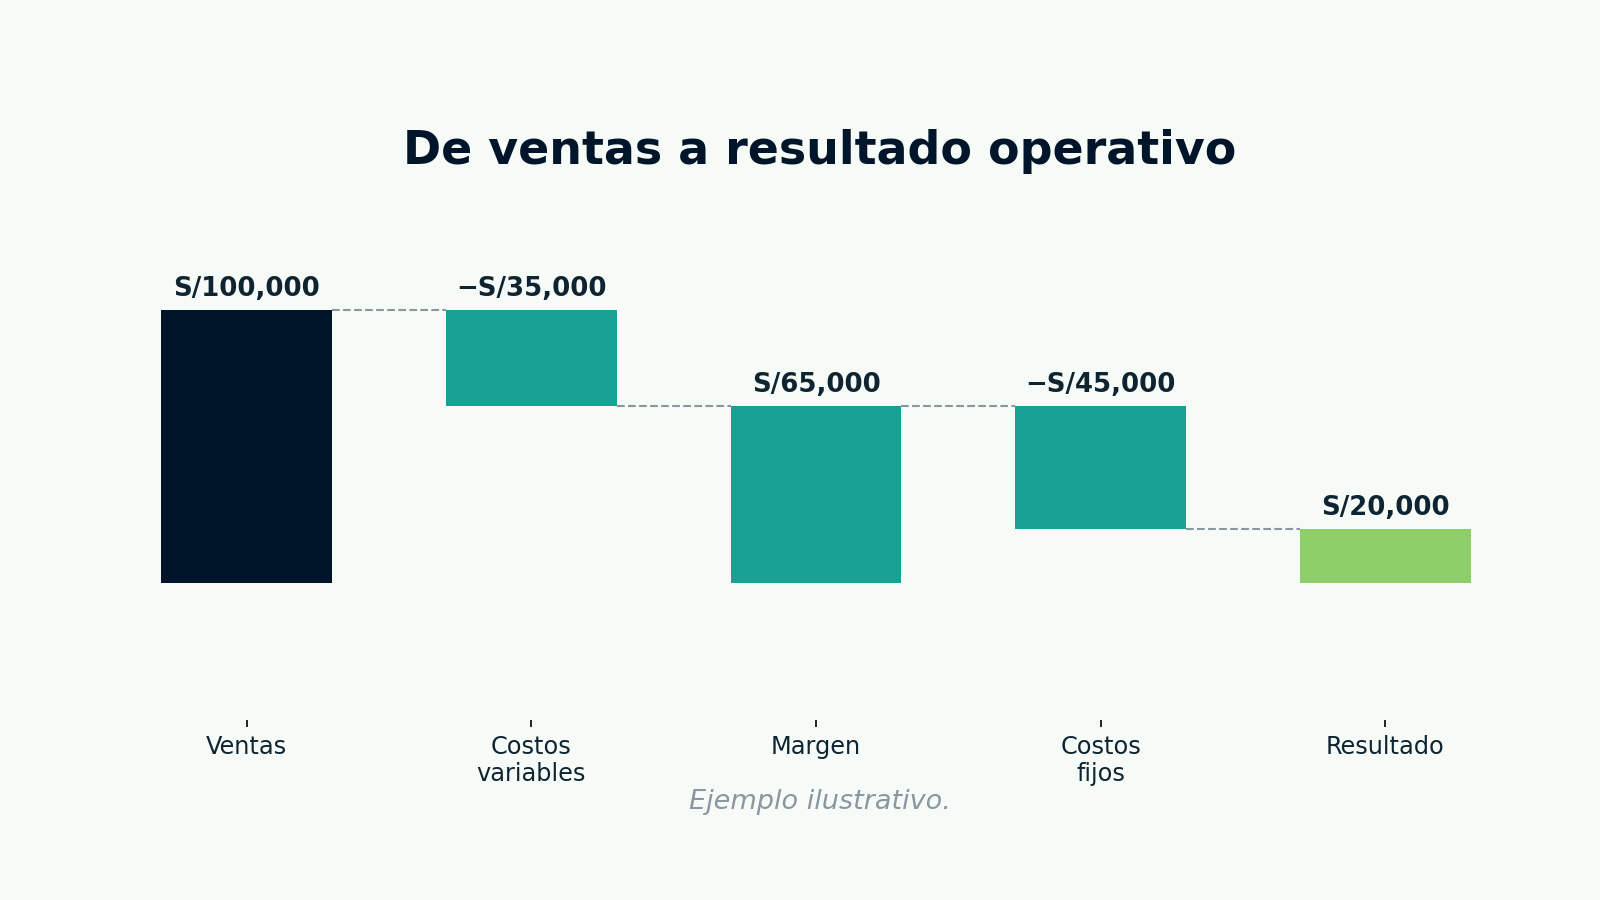
Estado de resultados simplificado
Food Cost
Ejemplo:
S/15,000 / S/50,000 = 30%
Pero la pregunta gerencial no es únicamente cuál es el porcentaje.
Es:
Puede ser precio de proveedores, merma, porciones, mix, inventario o errores.
Labor cost
El costo laboral debe analizarse en relación con ventas y productividad.
Observar:
- ventas por hora;
- ventas por empleado;
- horas trabajadas;
- demanda;
- productividad;
- turnos.
No utilizar un porcentaje aislado como diagnóstico universal.
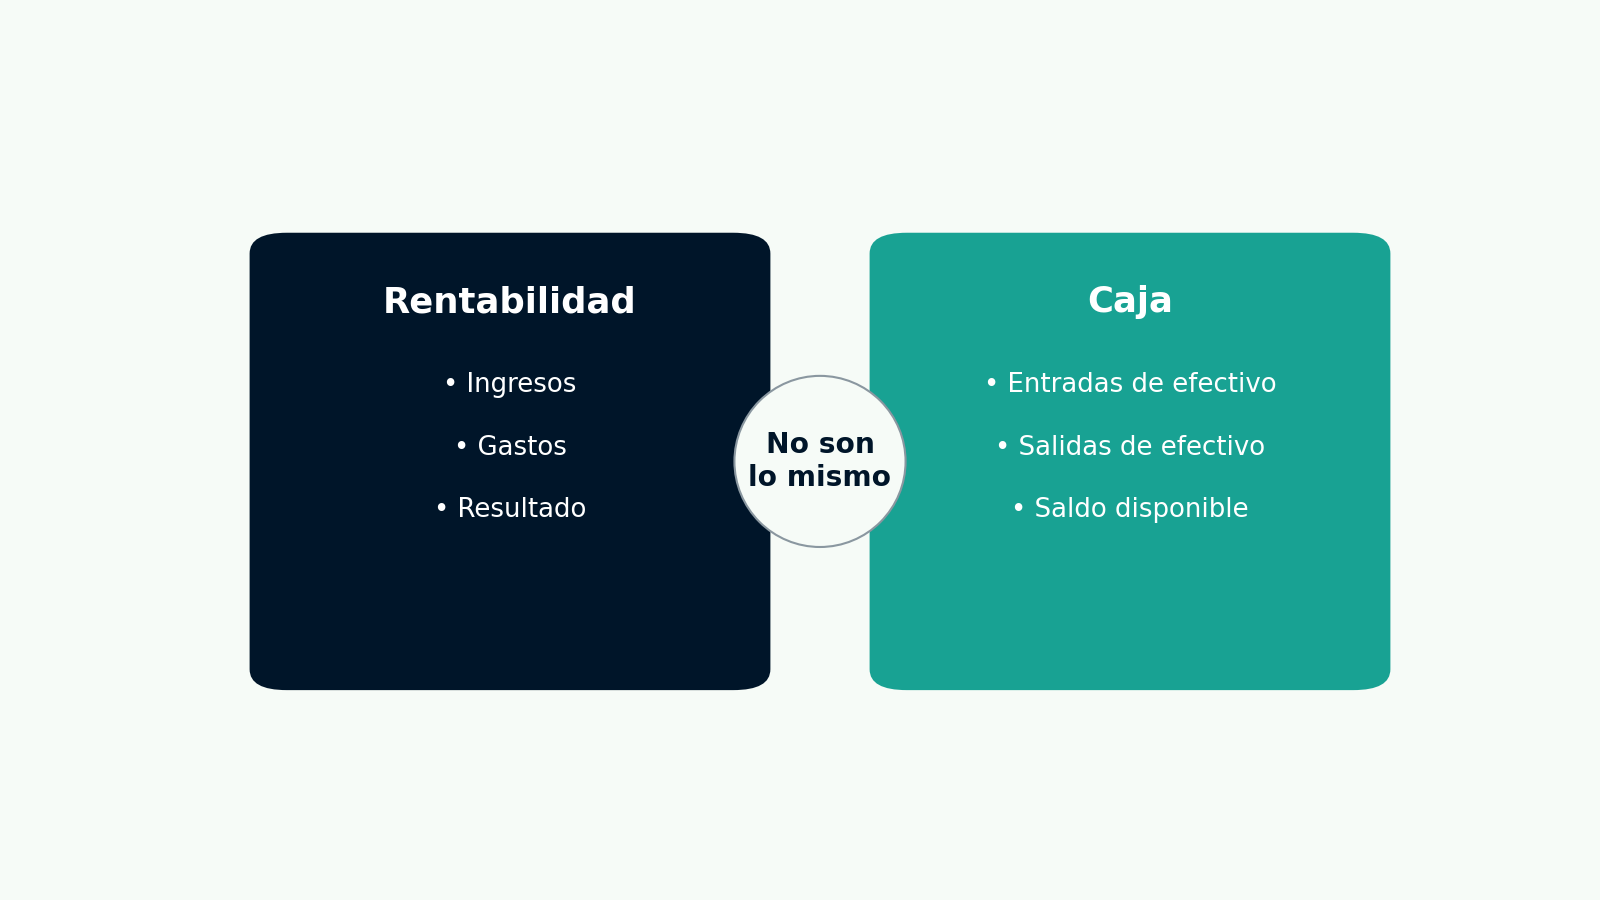
Rentabilidad vs. caja
Un restaurante puede registrar utilidad y tener presión de caja.
Por eso hay que controlar:
- cobros;
- pagos;
- proveedores;
- nómina;
- impuestos;
- alquiler;
- deuda;
- inversiones.
Presupuesto y forecast
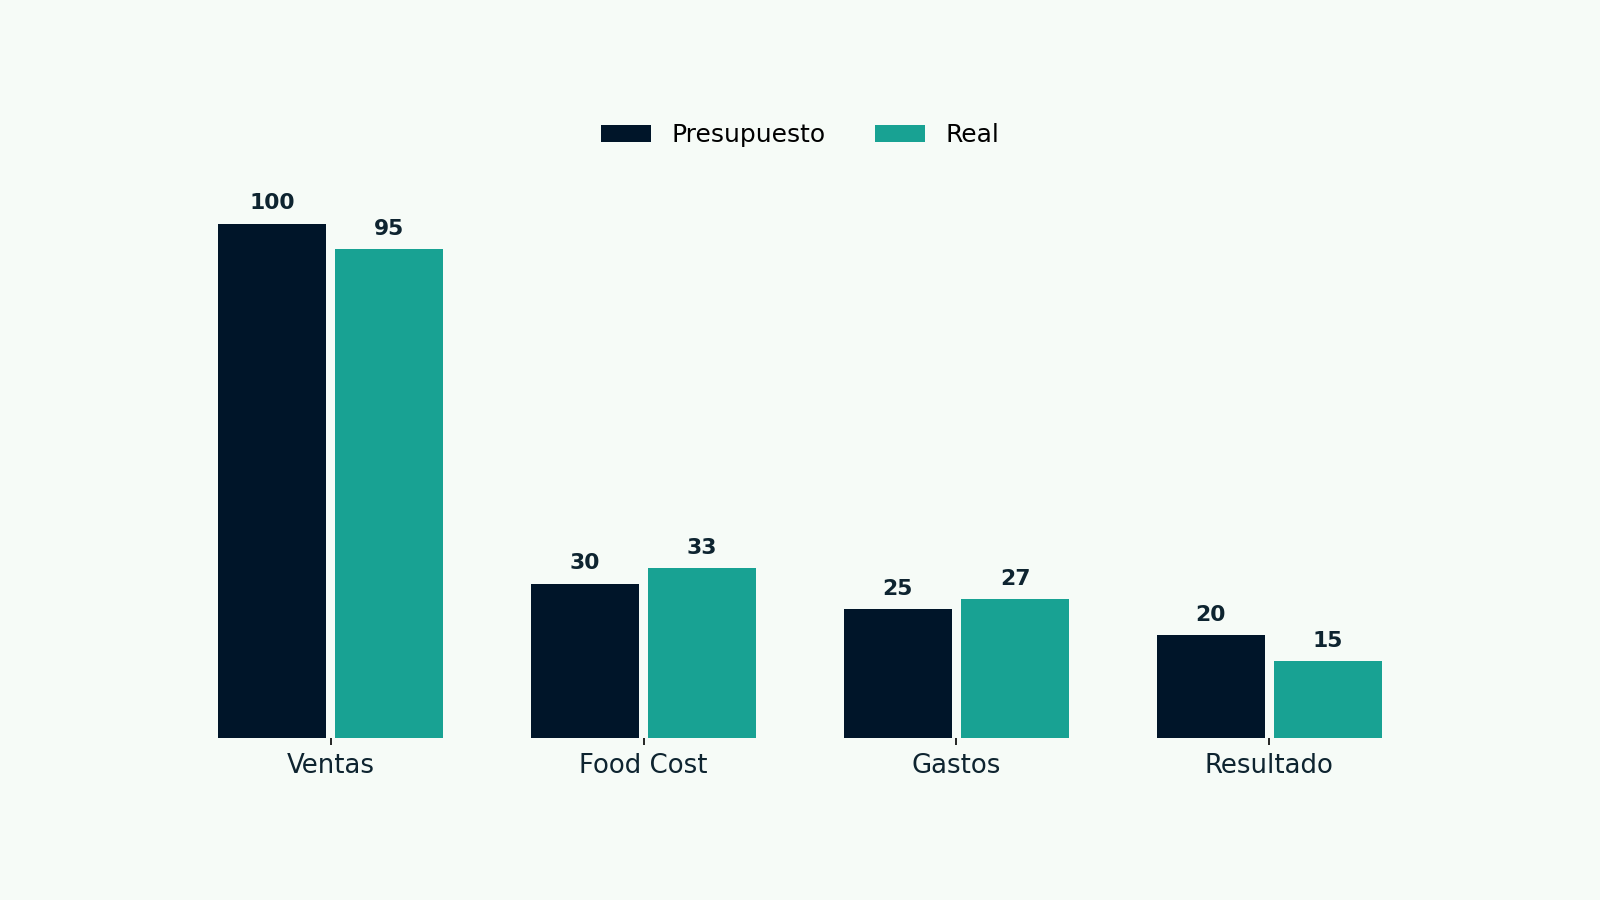
El presupuesto define una expectativa.
El forecast la actualiza con nueva información.
La comparación gerencial es:
Rutina financiera
Diario: ventas, caja, tickets, incidencias.
Semanal: ventas por día, ticket, compras, costos relevantes, promociones.
Mensual: estado de resultados, food cost, labor, gastos, margen, caja y presupuesto vs. real.
Dashboard mínimo
| KPI | Frecuencia |
|---|---|
| Ventas | Diario |
| Tickets | Diario |
| Ticket promedio | Diario |
| Food Cost | Semanal/mensual |
| Labor | Semanal/mensual |
| Margen | Mensual |
| Caja | Diario/semanal |
| Presupuesto vs. real | Mensual |
Conclusión
La gestión financiera no consiste en mirar cuánto vendió el restaurante.
Consiste en entender qué ventas producen valor, qué costos consumen ese valor y cuánto termina convirtiéndose en margen y caja.
Preguntas frecuentes
¿Qué debe controlar financieramente un restaurante?
Ventas, costos, margen, gastos, caja, presupuesto y KPIs operativos.
¿Ventas altas significan rentabilidad?
No. El resultado depende de costos y gastos.